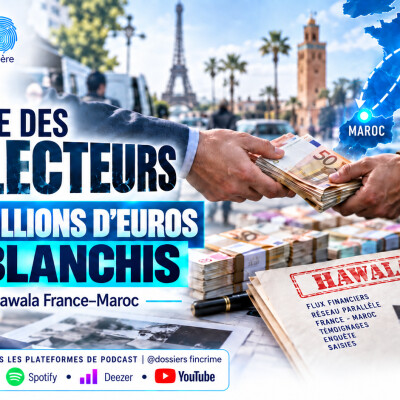
Speaker #0La nuit est tombée sur Besançon. Un homme sort d'un véhicule deux sacs à la main. A l'intérieur, près d'un million d'euros en espèces. Son métier ? Garagiste. Son nom ? Abelkrim Daoudi, l'un des protagonistes d'un réseau construit autour du Hawala. Plus de 300 transactions, environ 70 millions d'euros blanchis. Comment un tel système a-t-il pu fonctionner ? Dans le dossier Fincrime, l'affaire des collecteurs. Comment des millions du trafic de drogue ont circulé grâce au Hawala ? Bienvenue dans Dossier Film Crime, le podcast qui vous emmène au cœur du crime financier. A chaque épisode, nous décortiquons une affaire réelle pour comprendre comment elle a fonctionné et quelles leçons en tirer. Je suis Pres Béginou et depuis plus de 10 ans, je travaille dans la conformité et la lutte contre la criminalité financière. Le 3 septembre 2026, et quelques jours à peine, le Gafi publiait un rapport sur le blanchiment professionnel de la banque Soutraine. sa réseau informel qui font transiter l'argent sale à travers le monde. Le constat ? Il s'hybride désormais avec cartes prépayées, comptes bancaires, actifs virtuels. Ce que le rapport appelle la Digital Havala, coordonnée via messagerie chiffrée réglée en stablecoin. Mais avant d'en arriver à ses formes sophistiquées, il faut comprendre le mécanisme de sa version originelle. Du cash, des sacs, une confiance transmise entre intermédiaires. Et c'est déjà là que se concentrent les risques. Blanchiment, financement de terrorisme, absence de traçabilité, contournement de systèmes bancaires réglementés. C'est exactement ce que raconte l'affaire aujourd'hui. Restez avec moi, on commence. Musique Pour comprendre cette affaire, il faut d'abord comprendre deux réalités qui dans ce dossier se rejoignent. La première, c'est le cannabis marocain en Europe. Le Maroc est depuis des décennies le premier producteur mondial de résine de cannabis selon l'ONUDC. La majeure partie de cette production est destinée au marché européen, avec l'Espagne comme porte d'entrée principale, avant une redistribution vers la France et le reste du continent. Des revenus générés sont colossaux. Mais ils posent un problème fondamental. Ils sont entièrement en espèces. Des espèces qui ne peuvent pas atterrir dans un compte bancaire sans déclencher des alertes. Et c'est là qu'intervient la seconde réalité, le Hawala. Un système de transfert d'argent parmi les plus anciens au monde, proposant sur la confiance entre intermédiaires. Les Saraf ou Hawanadar. L'un reçoit les espèces d'un côté, l'autre remet l'équivalent de l'autre côté. Aucun mouvement physique d'argent entre les deux. La dette se règle plus tard par compensation. Ce système, dans sa forme légitime, sert des millions de personnes pour envoyer de l'argent à leur famille, là où les circuits bancaires classiques sont absents, lents ou coûteux. Mais détourné, il devient un outil redoutable pour blanchir l'argent du crime. C'est précisément ce mécanisme qu'un réseau va exploiter, entre la France et le Maroc. entre 2015 et 2016. Revenons à Besançon en novembre 2016. L'homme aux deux sacs de sport s'appelle Abdelkrim Daoudi, ancien garagiste installé à Grande-Synthe en le nord de la France. Mais depuis plusieurs mois, son activité réelle n'a plus grand chose à voir avec la mécanique automobile. Sur nos éléments présentés lors du procès, Daoudi est devenu l'un des principaux collecteurs d'un réseau international de blanchiment. Son rôle est simple en apparence, parcourir la France et récupérer de l'argent liquide. Mais derrière, ses remises de cash se cachent une organisation beaucoup plus vaste. Daoudi agit, selon l'accusation, à la demande d'un commanditaire installé à Jette, en Belgique. Il récupère ville après ville des sommes provenant notamment de la revente de cannabis marocain sur le marché européen. Et les montants deviennent rapidement considérables. A lui seul. Daudi aurait collecté environ 49 millions d'euros. Ce jour-là, à Besançon, les enquêteurs mettent la main sur 943 050 euros en espèces. Presque 1 million d'euros. Mais ce que cette arrestation permet surtout de comprendre, c'est que Daudi n'est pas un opérateur isolé. Il n'est qu'une pièce d'un système beaucoup plus large. Le dossier comptera au total 18 prévenus. Et à mesure que l'enquête remonte le réseau, d'autres profils apparaissent. Parmi eux, Mohamed Bouknouch, 69 ans. A Paris, dans le quartier des Matignolles, il tient une petite épicerie. Vu de l'extérieur, rien de particulièrement spectaculaire. Mais selon l'accusation, ce commerce joua un rôle très différent de celui affiché en façade. Chaque semaine, entre 100 000 et 150 000 euros d'argent sale y auraient transité. L'intérêt d'un commerce de ce type est évident pour un réseau criminel. Il manipule naturellement de l'argent liquide. Des entrées et sorties d'espèces peuvent donc, au moins en apparence, se fondre dans une activité commerciale ordinaire. C'est précisément ce qui rend ce type de structure intéressant pour les enquêteurs et pour les équipes de conformité. Lorsqu'un commerce semble banal, la question n'est pas seulement de savoir combien d'argent entre sur le compte. La vraie question est, est-ce cohérent avec l'activité réelle du commerce ? Un autre nom apparaît dans le dossier. Taufik Soudani. Il est présenté comme étant la tête d'un réseau qui utilisait les services de cette véritable banque parallèle. Et plus les enquêteurs remontent la chaîne, plus l'organisation devient internationale. Selon le juste d'instruction, la tête du réseau se retrouverait à Casablanca. Un homme d'affaires visé par un mandat d'arrêt, accompagné de sa secrétaire. On commence alors à comprendre que l'on n'est plus simplement face à des hommes transportant des sacs de billets. On est face à une infrastructure financière parallèle, capable de relier plusieurs pays sans fonctionner comme une banque traditionnelle. Et c'est ici que le Hawala devient central. Selon l'accusation, l'argent collecté en France entrait dans ce système de compensation informelle. Il n'était pas nécessaire que les mêmes billets quittent physiquement la France pour arriver au Maroc. Des intermédiaires enregistraient les sommes dues de part et d'autre, puis réglaient leur position ultérieurement. Autrement dit, ce qui circulait réellement n'était pas toujours l'argent lui-même, c'était la valeur. Et c'est ce qui rend le mécanisme particulièrement difficile à suivre. Un enquêteur peut observer une remise de cash en France, un autre acteur peut recevoir une somme équivalente ailleurs. Mais entre les deux, il n'existe pas forcément un virement bancaire reliant directement l'émetteur au bénéficiaire final. Dans cette affaire, selon l'accusation, le circuit finissait néanmoins par rencontrer le système financier traditionnel. Une partie des fonds, rejoint notamment Dubaï aux Émirats Arabes Unis, ou les activités de Hawala, peuvent s'inscrire dans un cadre réglementé. A partir de là, le circuit poursuivait sa route jusqu'au règlement des fournisseurs marocains de la marchandise. On retrouve donc plusieurs mondes qui se superposent. du cash collecté dans les rues françaises, des intermédiaires répartis dans plusieurs pays, un système de compensation informel, puis à certains endroits, un retour vers les circuits financiers classiques. Et lorsque les enquêteurs reconstituent l'ensemble, l'échelle du dispositif apparaît. Entre août 2015 et novembre 2016, l'accusation recense 310 transactions, pour un total d'environ 70 millions d'euros. soit selon le procureur Etienne Perrin, des sommes correspondant à la valeur d'environ 100 tonnes de résine de cannabis. Et ce chiffre permet de mesurer ce que les sacs retrouvés à Besançon représentaient réellement. Les 343 050 euros saisis ce jour-là n'étaient pas le réseau. Il n'en était qu'un fragment. Une opération parmi des centaines. D'après l'AFP, le réseau a été démantelé par les sections de recherche de Lyon, Chambéry, Nîmes et Montpellier avec l'appui d'Europol. Le procès s'ouvre le 14 octobre 2019 devant le tribunal correctionnel de Marseille. Sur les 18 prevenus, 14 comparaissent libres. Un seul sera présent lors du délibéré, rendu quelques jours plus tard. 12 des 13 autres absents recevront des mandats d'arrêt. Le verdict d'Audi. 9 ans de prison, 200 000 euros d'amende. Soudanie, la même peine. Bouknouch, l'épicier, écope de la peine la plus lourde du dossier. 10 ans de prison et 500 000 euros d'amende. Les autres prévenus reçoivent des peines allant de 2 à 10 ans. Mettons-nous maintenant à la place d'un compliance officer ou d'un analyste de renseignement financier. Que nous apprend cette affaire ? Première observation, la fragmentation des flux en espèces et du réseau de collecte. Un collecteur, comme Daroudi, récupérait de l'argent dans différents endroits, ville après ville. Pris isolément, chacun de ces mouvements peut révéler peu de choses. Une piste ici, poncée en réseau. plutôt qu'en transaction. Une remise d'espèces isolées ne suffit pas nécessairement à révéler le schéma. Ce sont les regroupements géographiques, temporels et relationnels, entre plusieurs mouvements qui permettent progressivement de faire apparaître le rayon. Ce qui suppose des outils d'analyse comportementale, pas seulement des seuils statistiques. Haute observation, le cas Bouknouch. Il illustre à quel point un commerce manipulant naturellement beaucoup de cash, une épicerie en l'occurrence, peut devenir un vecteur d'intégration d'argent sale. Un compte qui reçoit des dépôts en espèces très supérieurs à ce que son activité économique peut raisonnablement générer, constitue un signal à examiner. La question à se poser est simple. Les flux observés sont-ils cohérents avec le profil réel du client ? Une piste là. mieux former les analystes à repérer les incohérences entre activités déclarées et activités transactionnelles réelles. Il y a aussi la question du « à voilà » lui-même. En France, les prestataires de services de transfert de fonds doivent être agréés ou enregistrés, selon le cadre applicable. Et le GAFI, dans sa recommandation 14, prévoit que les prestataires de transfert de fonds ou de valeurs soient soumis à un dispositif d'autorisation ou d'enregistrement et à des obligations de lutte contre le blanchiment. Mais certains réseaux informels fonctionnent précisément en dehors de cette supervision. Une piste sur ce point, renforcer les capacités de détection des systèmes alternatifs de transfert de valeur, comme le rappelle d'ailleurs le récent rapport du GAPI. Enfin, le passage par Dubaï pose une autre question, celle de la coopération internationale. Un réseau informel peut fonctionner en France, croiser ensuite le système financier réglementé dans une autre juridiction. puis poursuivre sa route vers d'autres destinataires. Pour les enquêteurs, reconstruire l'ensemble du circuit suppose donc de rapprocher des informations détenues dans plusieurs pays. C'est un rappel essentiel. La lutte contre le blanchiment ne peut pas s'arrêter aux frontières d'un seul pays. Que retenir de cette affaire ? Pour les banques et les institutions financières, les dépôts en espèces réguliers, dans des zones géographiques identifiées comme sensibles, méritent une vigilance renforcée. Surtout lorsqu'ils sont associés à des commerces qui ne devraient logiquement pas générer de tels volumes de cash. Pour les compliance officers, le risque à Wallah et les systèmes de transfert de valeurs alternatifs devraient être explicitement intégrés dans des matrices de risque. Aux côtés des commerces à forte intensité de cash. Épicerie, restaurant, commerce de téléphonie. qui peuvent servir de façade à l'intégration d'espèces illicites. Pour les régulateurs et les enquêteurs, cette affaire a nécessité la coordination de plusieurs sections de recherche françaises et l'appui d'Europol pour aboutir. Elle rappelle que la coopération entre juridictions reste indispensable face à des réseaux qui, par nature, opèrent sans frontières. Et pour tout le monde, les 70 millions d'euros blanchis par ce réseau ne sont pas une fin en soi. Ils ont d'abord été générés par le trafic de cannabis, avant d'être recyclés vers des commanditaires au Maroc. Le blanchiment ici, comme ailleurs, est toujours au service de trafic en amont. Cette affaire est une leçon d'humilité pour les systèmes de conformité modernes. Malgré les seuils de déclaration, malgré les obligations caoïssies, Un réseau construit sur un système vieux de plusieurs siècles a réussi à faire transiter 70 millions d'euros entre un garagiste du nord, un épicier parisien et un homme d'affaires à Casablanca, jusqu'à ce que les recoupements finissent par tout révéler. Le Hawala n'est pas l'ennemi. C'est un outil utilisé chaque jour par des millions de personnes pour soutenir leur famille à travers le monde. Le défi pour les régulateurs et les professionnels de la conformité C'est de surveiller cet outil sans pénaliser ceux qui s'en servent légitimement. Merci d'avoir écouté cet épisode de Dossier Fin Crime. Si cette analyse vous a été utile, partagez-la autour de vous, avec vos collègues compliance, vos équipes de terrain, vos directions juridiques. Ce genre de dossier peut littéralement protéger votre organisation. Et avant de vous laisser, une question à vous poser. Et j'aimerais vraiment lire vos réponses en commentaire. Le hawaïla repose entièrement sur la confiance humaine sans laisser de traces bancaires. Nos outils réglementaires suffisent-ils à le démanteler ou faut-il repenser notre approche des systèmes de valeurs alternatifs ? Le crime financier ne prend jamais de pause, nous non plus. C'était Dossier Fincrime, à très bientôt pour un prochain dossier.